Lønnsomhet holder ikke. Det er likviditeten som avgjør om selskapet overlever på sikt.
Det høres åpenbart ut. Likevel har jeg flere ganger gått inn som interim CFO i selskaper der styret stilte et enkelt spørsmål de første dagene: «Hvor mye penger har vi om seks uker?» Svaret var ofte et anslag basert på saldo i banken, noen kjente utbetalinger og en god porsjon optimisme.
Det skyldes sjelden manglende kompetanse. Det skyldes at likviditet behandles som et resultat av driften, ikke som noe som må styres i seg selv.
Resultat og likviditet er to forskjellige ting
Et selskap kan vise overskudd og samtidig gå tom for penger. Inntekter bokføres når de opptjenes, men pengene kommer når kunden betaler. Lager bygges opp før det selges. Skatt, merverdiavgift, feriepenger og avdrag kommer i klumper.
Resultatregnskapet forteller hva som har skjedd. Likviditetsprognosen forteller hva som kommer til å skje. Når situasjonen er stram, er det prognosen styret og banken trenger.
Tretten uker – oppdatert hver uke
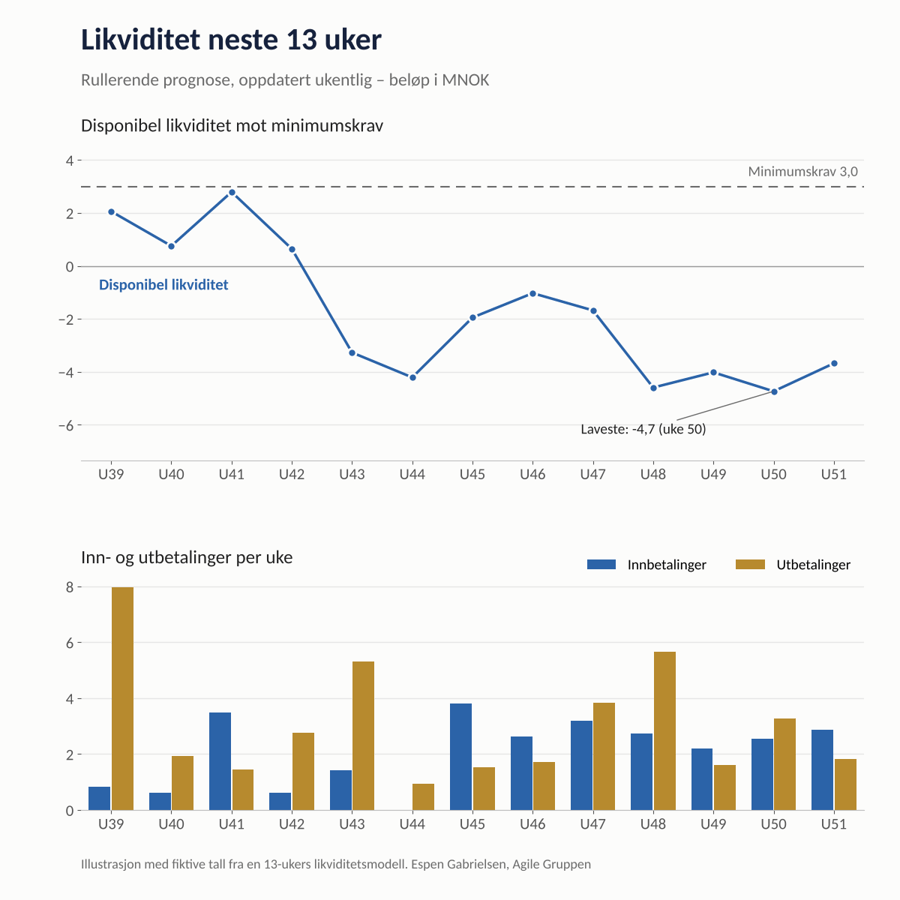
Det viktigste verktøyet er en rullerende 13-ukers likviditetsprognose. Tretten uker er langt nok til å se utfordringene komme i god tid, og kort nok til at tallene kan bygges nedenfra på faktiske poster:
- Åpne kundefordringer etter forfall, justert for hvordan kundene faktisk betaler
- Leverandørgjeld etter forfall
- Lønn, skattetrekk, arbeidsgiveravgift og merverdiavgift på riktige datoer
- Avdrag, renter og leasing
- Forventet nysalg og nye innkjøp for resten av perioden
Prognosen oppdateres hver uke. Når en uke er passert, faller den ut, og en ny legges til. Dermed har ledelsen alltid tre måneder foran seg.
Prognosen må etterprøves
Her svikter mange. En prognose som aldri sammenlignes med faktiske tall, blir fort en ønskeliste. Kundene betaler senere enn antatt, kostnader dukker opp uten å være lagt inn, og avvikene hoper seg opp uten at noen ser dem.
Når prognose og faktiske tall sammenlignes uke for uke, skjer to ting. Man lærer hvor modellen treffer dårlig og kan justere forutsetningene. Og styret og banken ser at tallene holder – det bygger tillit, som er avgjørende når man trenger fleksibilitet.
Feilene jeg ser oftest
- Prognosen lages av økonomiavdelingen alene. Salg vet når store kunder betaler og når kontrakter kommer. Innkjøp vet når store bestillinger må betales. Uten deres innspill blir prognosen et regnestykke uten kontakt med virkeligheten.
- Engangsbetalingene blir glemt. Feriepenger i juni, terminskatt, merverdiavgift annenhver måned og årlige forsikringer. Det er sjelden den løpende driften som skaper krisen, men de store utbetalingene som kommer samtidig.
- Kredittrammen regnes som likviditet. En kassekreditt er en buffer, ikke en finansieringskilde. Er den fullt trukket i flere uker, er det et signal som må tas på alvor.
- Banken kontaktes for sent. Banker håndterer utfordringer bedre når de får informasjon tidlig og ser at selskapet har kontroll. Den samme samtalen blir langt vanskeligere når den kommer to uker før kontoen er tom.
Start med det du kan påvirke
Når likviditeten er stram, er kundefordringene ofte den raskeste kilden til forbedring. Gå gjennom forfalte fordringer kunde for kunde, ta direkte kontakt med de som betaler sent, og vurder betalingsbetingelsene for nye ordrer. Effekten kommer på uker, ikke måneder.
På utbetalingssiden handler det om å prioritere riktig: lønn, skatt og avgifter først, deretter leverandører som er kritiske for driften. Avtaler om betalingsutsettelse bør gjøres i forkant, ikke etter at fakturaene har forfalt.
Slik får du kontroll på utviklingen
Det trenger ikke være komplisert. Dette er det som virker:
- Én ansvarlig for prognosen, med tydelig mandat til å hente inn tall fra resten av organisasjonen.
- Fast ukentlig rytme – samme dag hver uke.
- En kort ukesrapport til ledelsen, og til styret når situasjonen tilsier det: bankbeholdning, prognose for de neste tretten ukene, avvik mot forrige uke og tiltak.
- Et minimumsnivå for likviditet som styret har vedtatt, slik at alle vet når det er grunn til å handle.
Fra praksis
I et programvareselskap som manglet en modell for likviditetsoppfølging, innførte vi nettopp dette: rullerende 13-ukers prognose, ukentlig rapport til styret og løpende sammenligning mot faktiske tall. Etter noen uker visste styret hvor selskapet sto – og beslutningene kunne tas på et faktisk grunnlag i stedet for antakelser.
Disiplin, ikke avansert teknikk
Likviditetsstyring krever verken store systemer eller komplekse modeller. Det krever at noen tar ansvar, at tallene oppdateres hver uke, og at avvikene følges opp.
Selskaper som gjør dette, ser utfordringene komme mens de fortsatt har handlingsrom. Det er hele poenget.
Hvordan følger dere opp likviditeten i dag? Jeg hører gjerne fra deg.
Espen Gabrielsen er partner i Agile Gruppen og har lang erfaring som CFO og interim CFO, blant annet i PE-eide selskaper.